Autopromoción: financia tu vivienda por fases y con control real.
Construir tu propia vivienda no se parece a comprar una casa terminada: el banco no libera todo el dinero al inicio. La financiación suele ir por hitos, con certificaciones de obra y un orden documental estricto. Esta guía te ayuda a entender cómo se estructura una autopromoción y qué prepara un caso sólido.
Qué es la autopromoción (y qué suele mirar el banco)
La autopromoción es construir una vivienda en un terreno propio (o a adquirir), con un proyecto técnico, licencias y un presupuesto definido. La entidad evalúa solvencia, aportación, el valor del terreno y el plan de obra: quién ejecuta, cómo se controla y cómo se certifica cada fase.
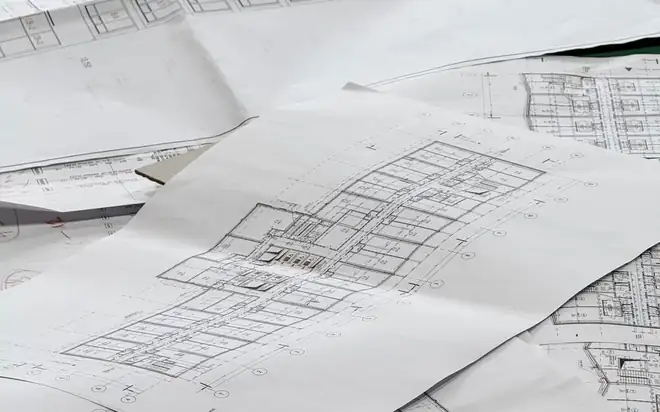
La financiación se gana con orden: proyecto, presupuesto, licencias y control de fases.
Lo que más afecta al resultado es la calidad del plan: presupuesto realista, estructura de pagos por hitos, control técnico y un margen para imprevistos. Cuando el caso está bien planteado, los tiempos fluyen. Cuando faltan piezas, se bloquea por “riesgo” y por incertidumbre documental.
Solvencia: ingresos, estabilidad, deudas y esfuerzo mensual.
Terreno: titularidad, cargas y situación urbanística.
Proyecto: arquitecto, visados, licencias y memoria.
Presupuesto: partidas, constructor/contrata y calendario.
Fases: certificaciones y desembolsos por hitos.
Punto crítico: el presupuesto. Si está “optimista”, el problema aparece a mitad de obra. Lo sensato es prever margen y asegurar que el calendario de pagos encaja con las certificaciones.
Paso a paso
Cómo se tramita una autopromoción
Un flujo ordenado reduce retrasos: viabilidad, proyecto y licencias, presupuesto, estructura de fases, y cierre con certificaciones.
01
Viabilidad
Solvencia y marco
02
Proyecto
Técnico y licencias
03
Presupuesto
Obra y partidas
04
Fases
Certificaciones
05
Cierre
Fin de obra
Comparar con criterio
Autopromoción frente a alternativas habituales
La ventaja principal suele ser el control de diseño y calidades. La exigencia está en la gestión, los tiempos y el control del presupuesto.
Opción habitual
Comprar vivienda terminada
Más simple en trámites, menos control de diseño
Proceso hipotecario más estándar.
Menos documentación técnica y de obra.
Control limitado sobre calidades y distribución.
Dependencia de oferta y precios de mercado.
Opción habitual
Construcción “llave en mano”
Más comodidad, pero hay que leer bien contratos
Reduce coordinación si el proveedor integra fases.
Importante validar alcance, calidades y extras.
Riesgo de desviaciones si el presupuesto no está cerrado.
Los plazos dependen del contrato y certificaciones.
JCA
Autopromoción con estructura y revisión
Pensado para controlar riesgo, fases y presupuesto
Plan de viabilidad y aportación con margen.
Presupuesto y calendario por hitos, sin improvisar.
Checklist documental para evitar bloqueos.
Revisión previa antes de firmar y en cada fase clave.
Documentación
Requisitos habituales para autopromoción
La lista exacta varía por entidad y por fase, pero estas categorías suelen ser determinantes: solvencia, terreno, proyecto y presupuesto. El objetivo es reducir incertidumbre: que el banco vea un plan ejecutable y controlado.
Solvencia y situación económica
Capacidad de pago y margen durante la obra.
DNI/NIE y situación personal (si aplica).
Ingresos: nóminas/IRPF o modelos fiscales según perfil.
Deudas vigentes, tarjetas, avales y compromisos.
Terreno (titularidad y situación)
Base del proyecto: propiedad y encaje urbanístico.
Escritura/nota simple del terreno (o contrato de compra si procede).
Comprobación de cargas y situación registral.
Información urbanística relevante según caso.
Proyecto técnico y licencias
Documento clave para estructurar fases y tasación.
Proyecto básico/ejecución y documentación técnica.
Licencia(s) y autorizaciones necesarias según etapa.
Dirección facultativa y estructura de control.
Presupuesto, contrata y fases
Evitar desviaciones: partidas claras y calendario.
Presupuesto desglosado y contrato con constructora si aplica.
Plan de fases con certificaciones y desembolsos.
Margen para imprevistos y control de cambios.
Calculadora
Simula escenarios y valida el esfuerzo mensual
En autopromoción, además del tipo y el plazo, importa el calendario: qué necesitas en cada fase y qué margen tienes si los tiempos se mueven. Una simulación te da contexto antes de decidir.
Calculadora
Calcula escenarios y revisa qué variables cambian el resultado.
Cuota, coste total y sensibilidad por plazo y tipo: lo importante es ver el conjunto para decidir con criterio.
Casos centrados en control del proceso, claridad en fases y tranquilidad al avanzar.
01
Tener el calendario de fases bien planteado nos ahorró muchos sustos.
Nos ayudaron a ordenar proyecto, presupuesto y certificaciones. Avanzamos con un plan realista y con margen, sin improvisar cada pago.
02
Lo más valioso fue aterrizar el presupuesto con partidas y margen.
Íbamos con números poco definidos. La comparativa y la revisión del plan de obra nos dieron una estructura sólida para avanzar sin bloqueos.
03
Llegamos a cada fase sabiendo qué pedía el banco y por qué.
La guía con certificaciones y documentación nos dio claridad. Evitamos retrasos por papeles y pudimos centrarnos en ejecutar la obra.
Resolver dudas
Preguntas frecuentes (autopromoción)
Respuestas directas sobre financiación por fases, terreno, licencias, desviaciones y tiempos.
¿La financiación se entrega toda al principio?
Normalmente no. En autopromoción, lo habitual es un esquema por fases: la entidad libera fondos conforme se certifica el avance de obra. Por eso es clave tener un calendario de hitos, un presupuesto realista y un control técnico claro.
¿Necesito tener el terreno ya en propiedad?
Depende del caso, pero el terreno es una pieza central: su titularidad, cargas y situación urbanística influyen en la viabilidad. Si todavía no es tuyo, se suele trabajar con un marco de compra bien definido y con documentación coherente desde el inicio.
¿Qué suele bloquear un expediente de autopromoción?
Presupuestos poco detallados, falta de licencias o documentación técnica incompleta, incertidumbre sobre quién ejecuta la obra, y ausencia de margen para imprevistos. La autopromoción exige orden: cuanto más claro esté el plan, menos fricción hay.
¿Qué pasa si el coste de obra se desvía?
Por eso se recomienda prever margen y definir bien alcance y partidas. Si hay desviaciones, puede afectar a la planificación de pagos y a la liquidez. Lo sensato es construir un plan que aguante escenarios imperfectos, no solo el escenario “ideal”.
¿Cuánto tarda una autopromoción?
Varía por licencias, proyecto, disponibilidad de contrata y complejidad de obra. Lo importante es que el calendario sea realista y que exista un plan de fases que encaje con certificaciones y desembolsos, para evitar parones por liquidez.
¿Qué información mínima conviene tener lista para un primer diagnóstico?
Ubicación del terreno, situación (propio o a adquirir), idea de presupuesto, horizonte de plazos e ingresos/estabilidad. Si ya existe proyecto o licencias, mejor: acelera la comparativa y reduce incertidumbre desde el inicio.
Siguiente paso
¿Quieres que lo revisemos contigo?
Te orientamos sobre viabilidad, orden de fases y documentación clave, con foco en presupuesto realista, certificaciones y margen.